






La vitivinicultura argentina enfrenta dos problemas simultáneos. Por un lado, cae el consumo mundial de vinos, con menores volúmenes exportados y presión bajista sobre los precios. Por otro, desde 2023 el dólar aumentó menos que los costos argentinos, reduciendo la competitividad exportadora. Si continúa la estabilidad macroeconómica, este escenario podría prolongarse.
Chile y Australia enfrentaron estos problemas en etapas diferentes. Mendoza los enfrenta juntos, con dos desventajas adicionales: la distancia a los puertos y una economía poco abierta. En ese contexto, ¿qué alternativas existen?
- Postura statu quo: mantener las prácticas actuales. El ajuste recaería sobre el precio de la uva, en baja desde hace tres años, y el consecuente abandono de viñedos. Transitoriamente, una mala cosecha podría luego provocar fuertes aumentos de precios y complicar a las bodegas. Pero es una postura que no favorece a la cadena vitivinícola.
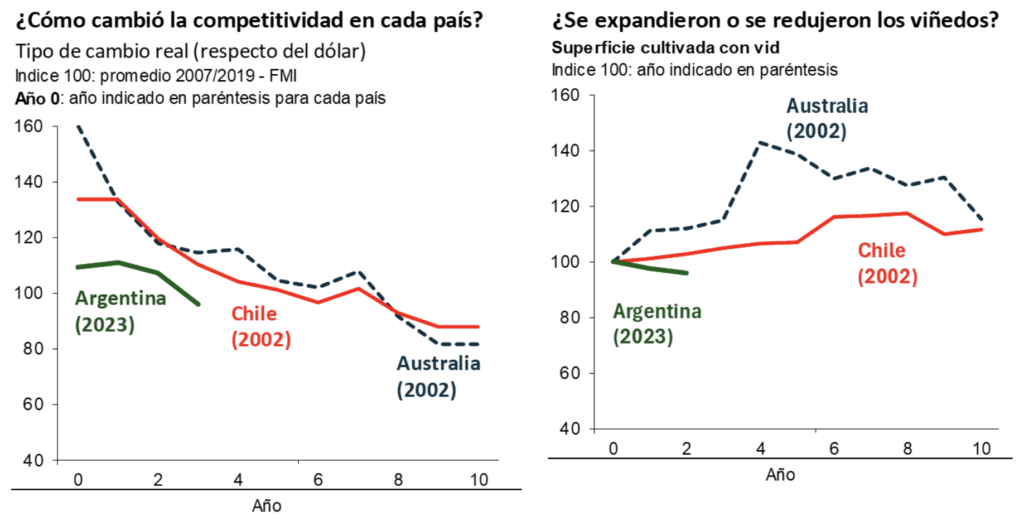
- Postura proactiva: aprender de Chile y Australia. Entre 2002 y 2012, el auge del cobre chileno y de la minería australiana generó fuertes ingresos de divisas y una apreciación real de sus monedas. Ambos países debieron competir con costos locales más altos en dólares.
Había una diferencia importante con la actualidad: en aquel entonces, el consumo mundial de vinos todavía crecía, al menos hasta la crisis de 2008. Desde entonces, las exportaciones australianas cayeron, mientras las chilenas continuaron aumentando.
Las respuestas empresariales ante un dólar más barato
Ante costos que suben más que los precios de venta, las empresas pueden vender más, buscar nuevos mercados, mejorar el valor de sus productos, ganar productividad o reducir costos. Chile y Australia combinaron estas alternativas de distinta manera.
- Ampliar mercados. Chile aprovechó sus acuerdos comerciales y desarrolló redes de distribución, aumentando sus exportaciones. Australia tuvo mayores dificultades, en un contexto de apreciación cambiaria más intensa.
- Vender vinos de mayor valor. En ambos países se invirtió en calidad, marcas y diferenciación para obtener mejores márgenes, aunque siguió existiendo producción de vinos económicos y a granel.
- Mejorar la productividad. Australia avanzó en mecanización, automatización y economías de escala; Chile, en tecnología, riego y modernización. El propósito fue contener el costo por litro, aunque parte de estas inversiones ya se había iniciado antes del auge minero.
- Ajustar la capacidad. En Australia comenzaron a reducirse superficies y a reorganizarse empresas. Chile, en cambio, continuó expandiendo sus exportaciones y viñedos.
En síntesis, Chile logró responder principalmente con más mercados y volúmenes, acompañados por productividad y posicionamiento comercial. Australia, más afectada por la apreciación, dio mayor importancia a la reducción de costos, la diferenciación y los ajustes de capacidad.
Un segundo desafío: la caída del consumo mundial
Desde la segunda mitad de los años 2010, el consumo mundial de vinos entró en descenso. Las bodegas buscaron mayores márgenes mediante marcas, venta directa y productos adaptados a nuevas preferencias: vinos más frescos, de menor graduación y presentaciones diferentes. Pero estas iniciativas no siempre compensaron la caída de la demanda tradicional.
Por eso, también redujeron la oferta. Australia disminuyó volúmenes procesados y revisó inversiones y activos, aunque persistieron excedentes. En Chile se redujeron viñedos y algunos productores cambiaron de actividad o cultivo.
La enseñanza es que cada problema exige una respuesta distinta. Ante un dólar apreciado, ayudan la productividad, la diferenciación y la apertura de mercados. Ante una demanda mundial que disminuye, también hay que revisar cuánto producir, dónde invertir y qué capacidad conservar. Argentina debe enfrentar ambas dificultades a la vez.
Dos restricciones propias de Mendoza y San Juan
- La distancia a los puertos. Ambas provincias están a unos mil kilómetros de los puertos atlánticos, mucho más lejos que buena parte de los viñedos chilenos y australianos. El flete reduce márgenes, especialmente en vinos baratos y a granel.
- Una economía poco abierta. Argentina dispone de menos acuerdos comerciales y ha aplicado trabas e impuestos a las exportaciones. Chile y Australia, en cambio, consiguieron acceso preferencial a mercados importantes. Por ello, el vino argentino enfrenta en algunos destinos aranceles superiores a los de sus competidores.
Desafíos a enfrentar
- Desde los gobiernos. Si el sector debe desenvolverse con un dólar relativamente bajo, las prioridades están en reducir otros costos: mejorar infraestructura y logística hacia los puertos, simplificar trámites y revisar tributos y tasas que encarecen la producción y las exportaciones. También importa avanzar en acuerdos comerciales y facilitar una reconversión ordenada de los viñedos, con recursos fiscales limitados.
- Desde las bodegas. El desafío es producir a menor costo por litro, vender una mayor proporción de vinos de valor agregado y ampliar canales rentables, incluida la venta directa y el enoturismo. También deberán revisar su capacidad productiva ante un mercado mundial más pequeño. Para las pymes, la falta de escala y de financiamiento agrava estas decisiones. En conjunto, la salida exige menores costos, mayor valor por litro y una adaptación ordenada de la oferta.

Jorge Day
Responsable de la sección Regional.
Fuente: El futuro del vino argentino: qué aprender de sus competidores – Novedades Económicas